攒钱越攒越穷?你可能踩了这个隐形误区
攒钱的核心不是“省越多越好”
不少人坚持抠搜攒钱,三五年下来发现存款增长速度赶不上物价上涨,甚至偶尔一次突发支出就把攒的钱耗空,白白挨了好几年抠门的苦。问题不出在攒钱本身,而是踩了“死攒”的隐形坑。
最常见的两个攒钱误区
- 只抠日常消费,放弃能力投资: 为了省十几块午饭天天带饭,却懒得花时间规划合理开支;为了省房租每天挤两小时地铁,把本来可以提升技能、拓展副业的时间全耗在路上,能力没增长,三五年工资没涨,抠出来的那点钱远赶不上收入停滞的损失。
- 把所有钱都存长期,不留灵活备用金: 不少人觉得活期存款利息太低,把所有闲钱都存成三五年定期,一旦遇到家人看病、家电损坏这类突发支出,提前支取就损失大笔利息,情急之下甚至借高息消费贷,反而倒亏不少。
三步可落地的分流攒钱法
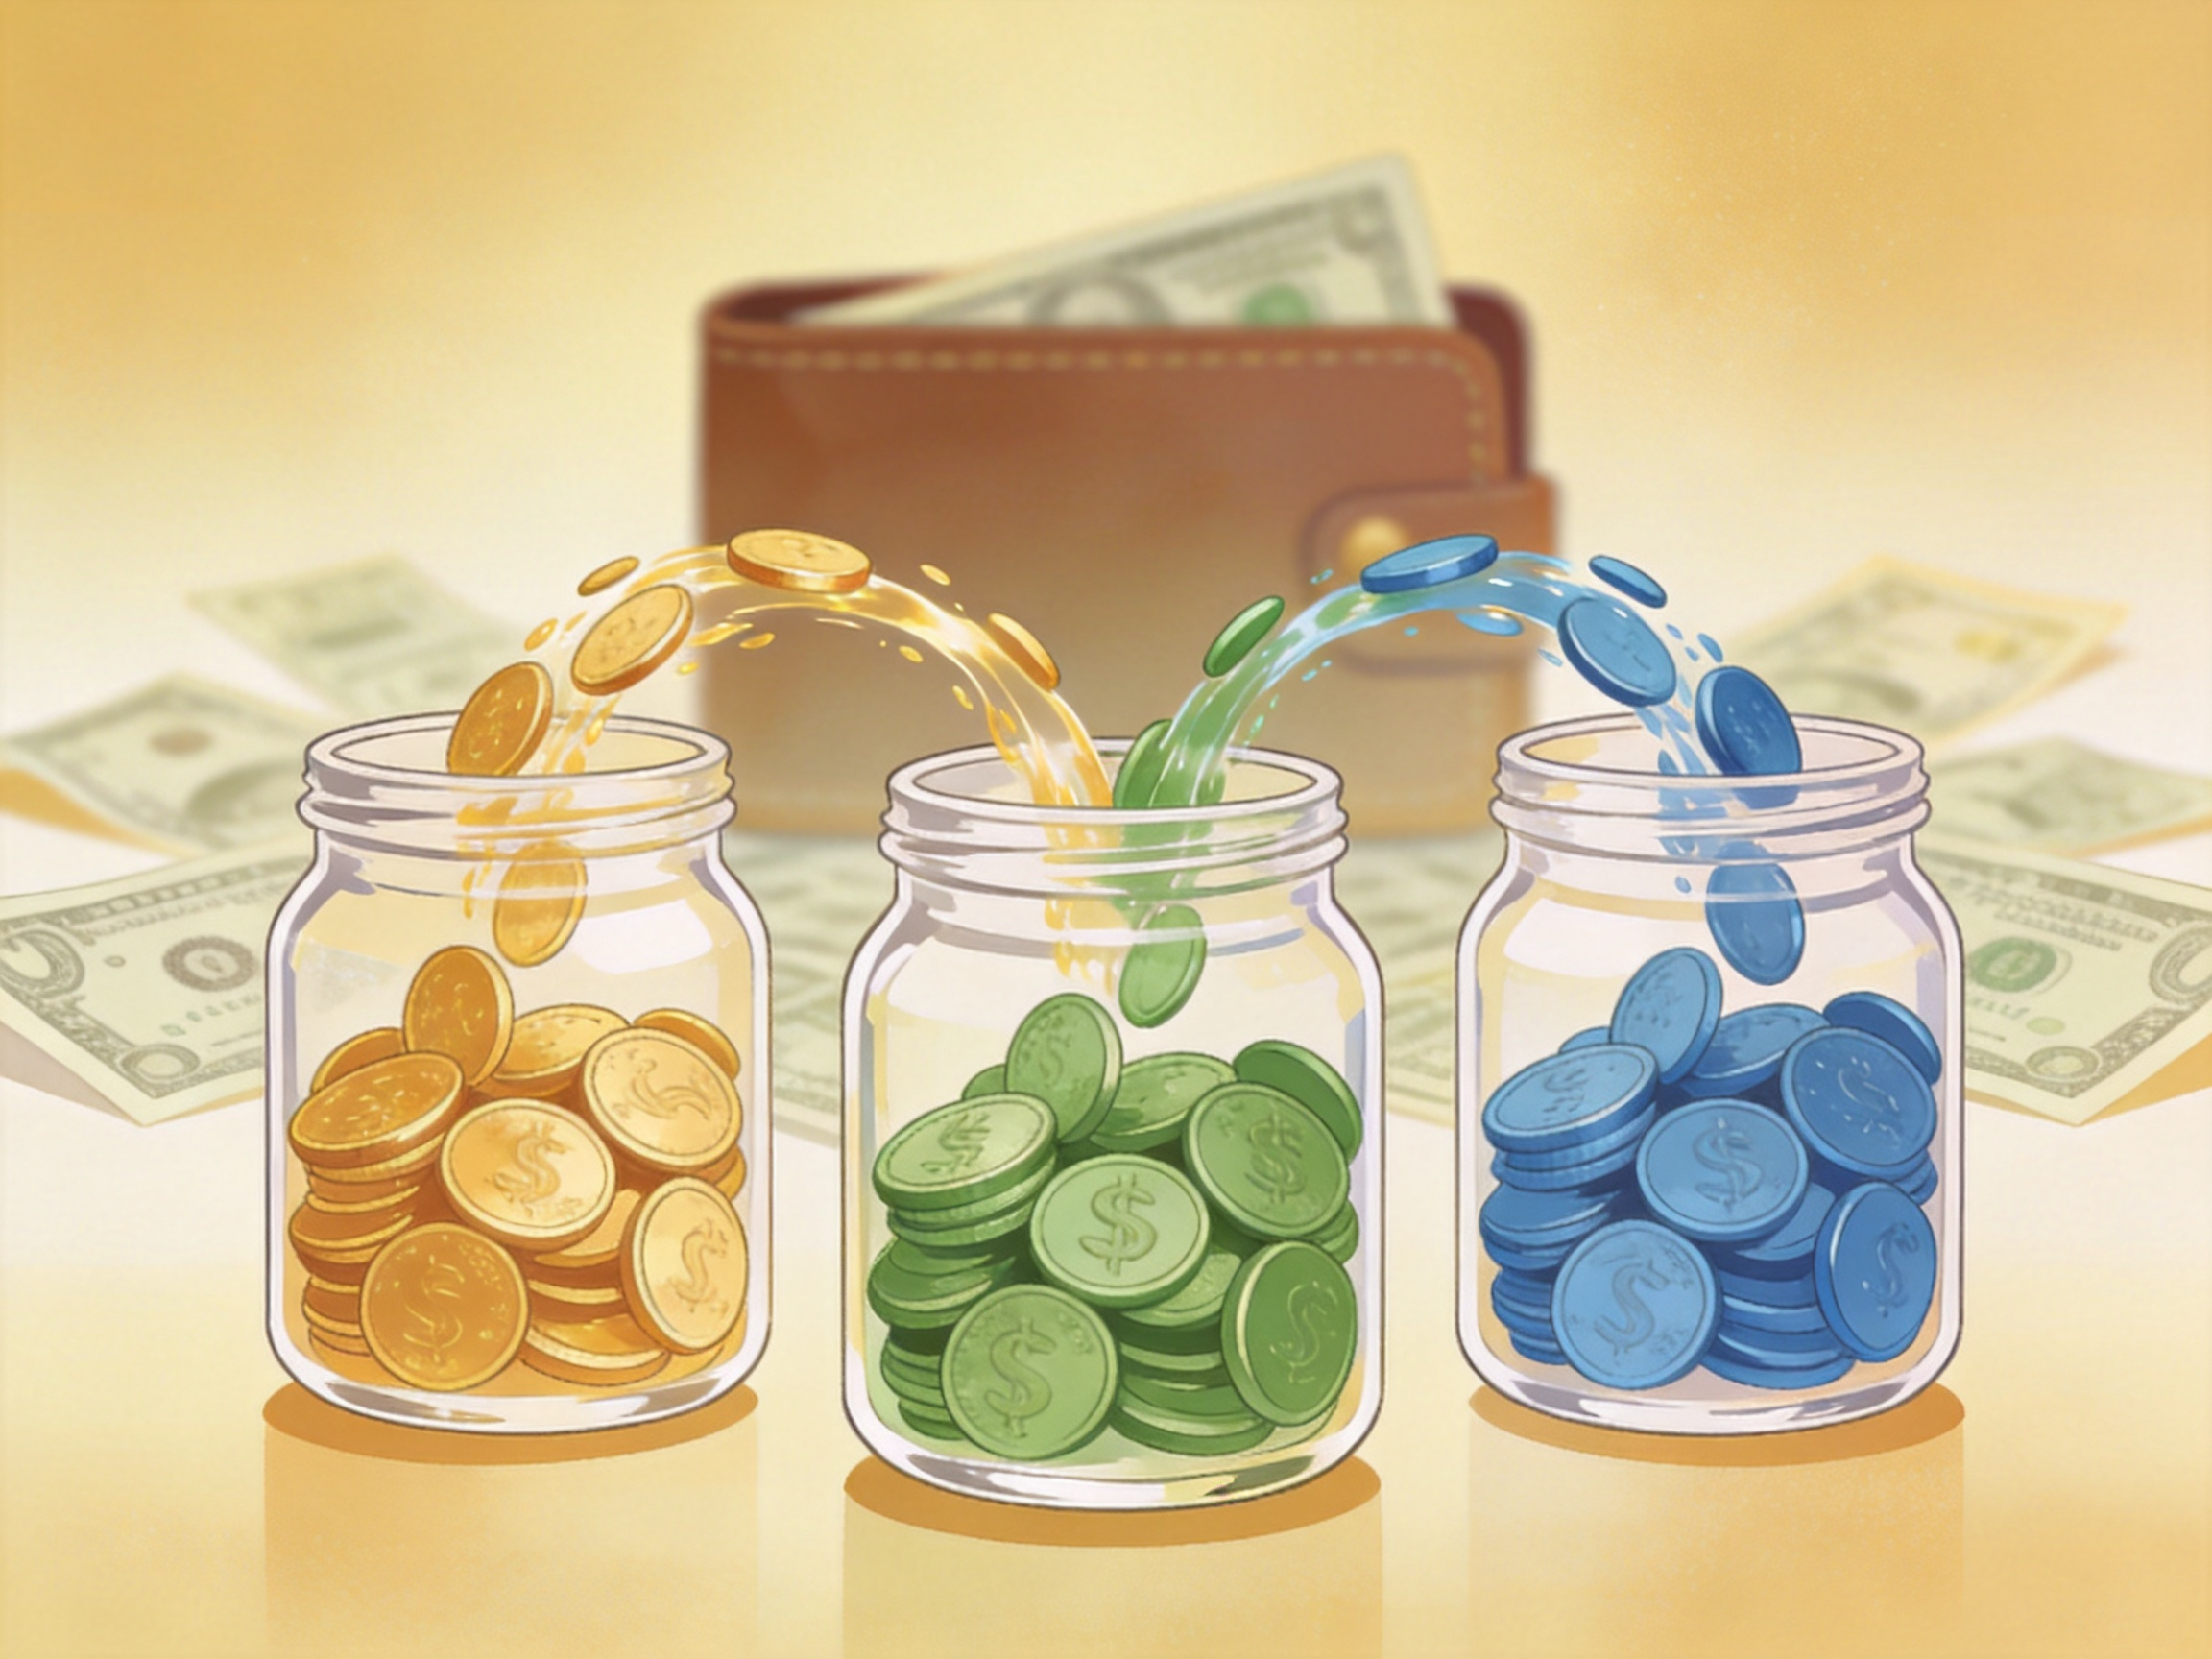
攒钱的本质是打理现金流,不是把所有钱都锁起来,做好分流就能既攒钱又不耽误增长:
- 扣除月开销后,50%存长期保值:这部分钱主打稳健,放长期低波动的储蓄类工具,不用折腾,帮你积累安全垫。
- 30%留作能力投资金:用来买提升工作效率的工具、学能涨收入的技能、拓展优质人脉,这部分的长期回报,远远比你抠日常那点小钱高得多。
- 20%放灵活支取的备用金:放随存随取的低风险账户,应对突发支出,不用动你的长期储蓄,避免额外损失。
攒钱是帮你变有钱的手段,不是目的,别为了攒钱停止自己的成长,拖垮长期收入的增长才是最大的亏损。